Quanto você precisa gastar para um cartão premium valer a pena?
Comparativo por perfil de uso
Um cartão premium não passa a valer a pena apenas porque a fatura ficou alta. O ponto decisivo é quanto dos benefícios você realmente transforma em valor – e quanto custa manter o cartão para ter acesso a eles.
Em 2026, cartões de alta renda combinam anuidade, regras de isenção, pontos, cashback, salas VIP, seguros e benefícios de viagem. Em alguns casos, R$ 10 mil mensais já eliminam a anuidade. Em outros, nem R$ 30 mil por mês justificam o produto se o cliente quase não usa os benefícios.
| Ideia central: gasto alto não é sinônimo de cartão vantajoso. O cartão vale a pena quando o valor anual efetivamente utilizado supera o custo anual pago. |
1. Separar gasto mínimo de ponto de equilíbrio
Há duas perguntas diferentes: quanto preciso gastar para zerar ou reduzir a anuidade? E quanto preciso extrair em benefícios para o cartão compensar? Misturar as duas leva a decisões ruins.
| Cartão | Anuidade | Isenção por gastos | Outras rotas |
| Itaú Personnalité Visa Infinite | R$ 1.056/ano | R$ 10 mil/fatura; R$ 5 mil = 50 | R$ 50 mil investidos ou nível 2+ no Minhas Vantagens |
| Santander Unlimited | R$ 2.199,96/ano | R$ 30 mil/fatura | R$ 5 milhões investidos no Santander ou Toro |
| Itaú Personnalité The One | R$ 4.000/ano | R$ 60 mil/fatura; R$ 30 mil a R$ 59.999 = 50% | R$ 5 milhões investidos ou nível 5 no Minhas Vantagens |
Fontes oficiais consultadas em outubro de 2026. Regras podem mudar; confirme antes de contratar.
2. A fórmula correta: valor líquido anual
| Valor líquido anual = pontos/cashback + salas VIP realmente usadas + benefícios que substituem gastos reais – anuidade efetivamente paga – custos adicionais. |
A palavra-chave é “realmente”. Sala VIP não usada vale R$ 0 para você. Um seguro que substitui uma compra que você faria pode ter valor. Concierge nunca acionado não deve entrar na conta só porque aparece na página do cartão.
3. Perfis ilustrativos
| Perfil | Gasto Mensal | Comportamento | O que pesa mais |
| Essencial | R$ 5 mil | Poucas viagens; simplicidade | Anuidade baixa/zerada; cashback ou pontos fáceis |
| Viajante frequente | R$ 10 mil a R$ 20 mil | Viaja várias vezes; usa salas e pontos | Acessos, pontuação, seguros e flexibilidade |
| Alta renda intensiva | R$ 30 mil+ | Gasto alto; viagens; relacionamento amplo | Isenção, pontos, convidados e serviços premium |
Perfil 1 – R$ 5 mil/mês
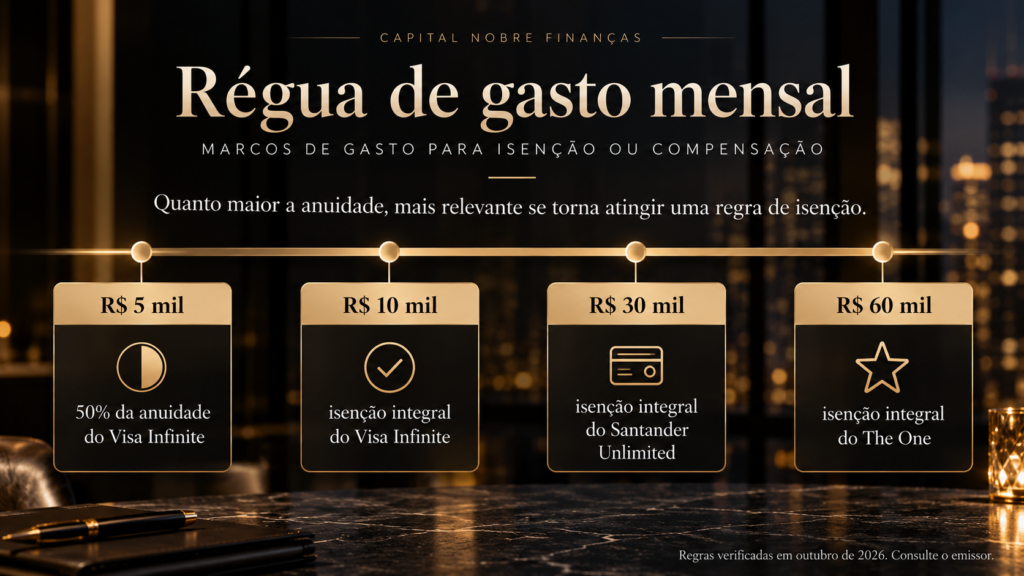
Nesse nível, pagar R$ 2 mil a R$ 4 mil de anuidade exige uso muito consistente. O Personnalité Visa Infinite prevê 50% de redução com R$ 5 mil por fatura; Unlimited e The One não chegam à isenção por gasto.
Perfil 2 – R$ 10 mil/mês
O Personnalité Visa Infinite pode atingir 100% de isenção por gasto. A partir daí, a pergunta muda: ele entrega mais valor do que outras alternativas também gratuitas para o seu perfil?
Perfil 3 – R$ 30 mil/mês
O Santander Unlimited alcança 100% de desconto na anuidade por gasto mensal a partir de R$ 30 mil. Separadamente, desde julho de 2026, a gratuidade das salas VIP exige R$ 30 mil somados nas últimas três faturas fechadas, cartão ativo e pagamentos em dia.
Perfil 4 – R$ 60 mil/mês
Nessa faixa o Personnalité The One atinge isenção integral por gastos. Entre R$ 30 mil e R$ 59.999 por fatura, o Itaú informa redução de 50%. É um produto para um perfil muito específico: alto gasto e alto uso de benefícios.
4. Gráfico: o tamanho da anuidade muda a conta
Comparação da anuidade cheia de três cartões usados como referência. O custo final pode ser menor ou zero conforme as regras de isenção.
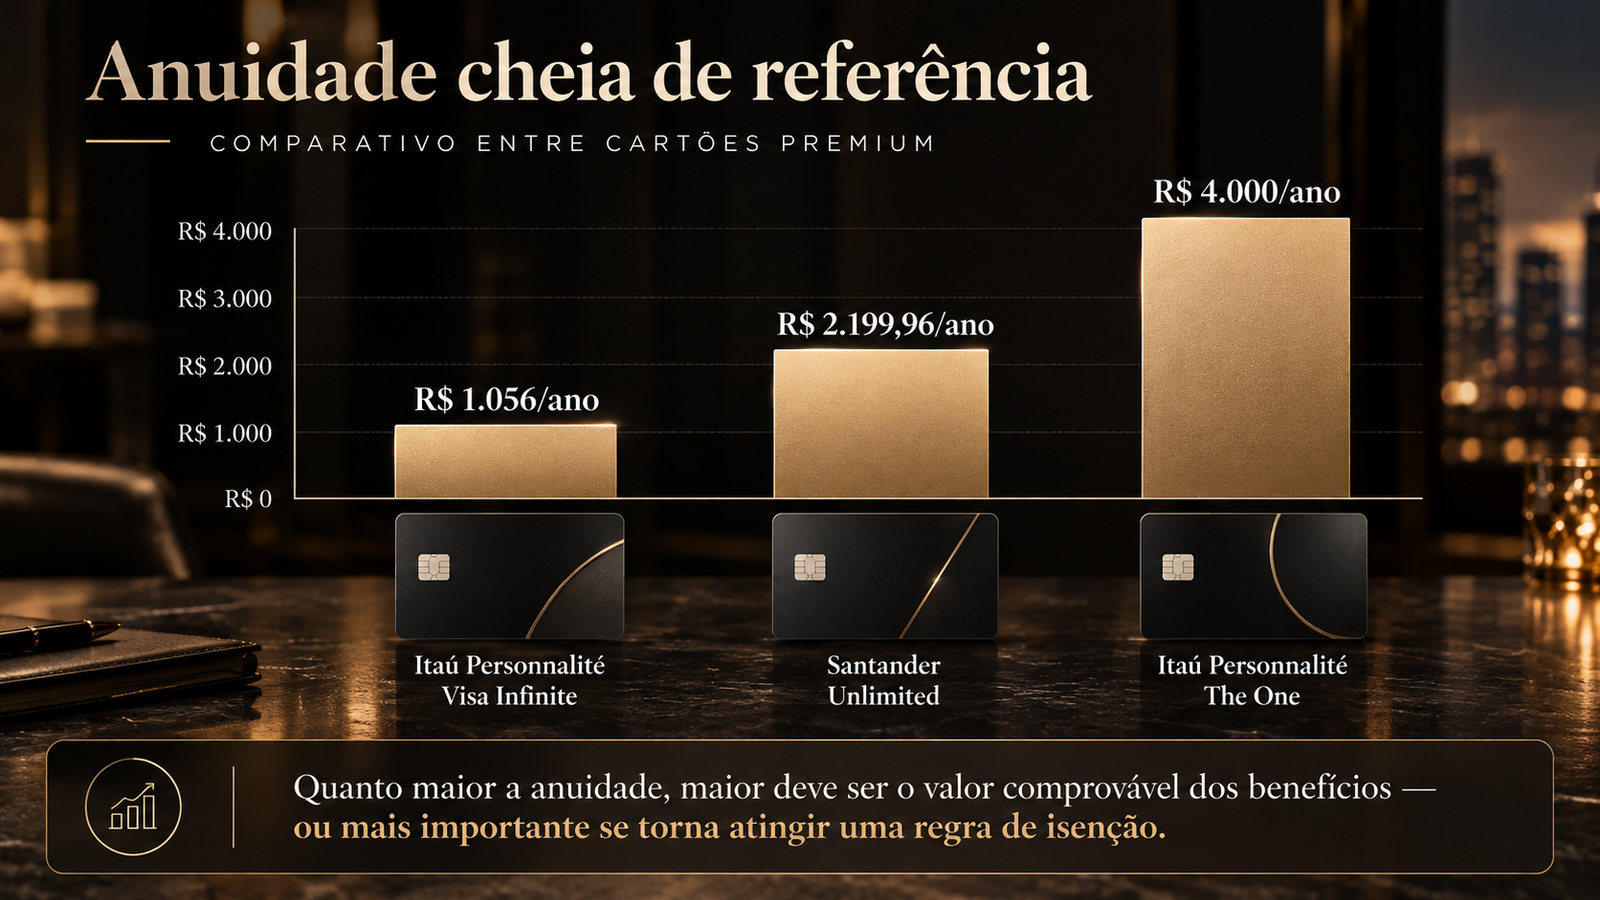
Quanto maior a anuidade cheia, maior deve ser o valor comprovável dos benefícios – ou mais importante se torna atingir uma regra de isenção.
5. Simulação de ponto de equilíbrio
| Situação | Custo anual | Benefícios para empatar | Leitura |
| Visa Infinite com isenção total | R$ 0 | Acima de R$ 0 | Decisão depende da qualidade dos benefícios edo custo de oportunidade |
| Visa Infinite com 50% | R$ 528 | Mais de R$ 528/ano | Poucos usos reais podem superar a tarifa |
| Unlimited com tarifa cheia | R$ 2.199,96 | Mais de R$ 2.199,96/ano | Exige uso frequente de pontos, salas VIP e/ou outros benefícios |
| The One com tarifa cheia | R$ 4.000 | Mais de R$ 4.000/ano | Só faz sentido com alto aproveitamento ou valor subjetivo relevante |
A tabela mede apenas a recuperação da anuidade; não atribui valor universal a seguros, concierge ou salas VIP.
6. Pontos: onde a conta pode mudar
No Personnalité Visa Infinite, o Itaú informa 2 pontos por dólar em compras nacionais e 3 em internacionais. No Santander Unlimited para clientes Select, o Santander divulga 3 pontos por dólar em compras nacionais e 3,6 em internacionais, com aceleração possível via Santander Rewards. No The One, o Itaú informa pontuação de até 3,5 pontos por dólar.
| Regra prática: não escolha um cartão apenas pela quantidade de pontos por dólar. Compare isenção, validade, parceiros, campanhas, custo para gerar pontos e o valor que você realmente consegue resgatar. |
7. Qual perfil tende a extrair mais valor?
| Perfil | Tendência | Por quê |
| Até R$ 5 mil/mês e viaja pouco | Evitar anuidade alta | Benefícios de viagem tendem a ficar ociosos |
| ~R$ 10 mil/mês e viaja algumas vezes | Premium com isenção acessível | Pode zerar anuidade e ainda usar pontos/salas |
| R$ 20 mil/mês e viaja bastante | Comparar ecossistema | Diferença está em pontos, transferências, seguros e acessos |
| R$ 30 mil+/mês | Ultra-premium pode fazer sentido | Unlimited pode zerar anuidade por gasto e oferecer pacote forte de viagem |
| R$ 60 mil+/mês | Topo de linha entra na disputa | The One pode zerar anuidade por gasto; uso real segue decisivo |
8. O erro mais comum: gastar mais só para conseguir isenção
Se você normalmente gasta R$ 7 mil por mês, aumentar despesas para R$ 10 mil apenas para zerar uma anuidade não é economia. A regra de isenção deve acompanhar um gasto que já existiria.
| Não aumente consumo para “fazer o cartão valer a pena”. O cartão deve se adaptar ao seu orçamento e estilo de vida – não o contrário. |
9. Checklist antes de contratar ou manter
- Quanto de anuidade eu realmente pagarei?
- Quantas viagens e entradas em salas VIP realmente utilizo?
- Eu transfiro pontos com estratégia?
- Seguros e benefícios substituem despesas reais?
- Existe cartão mais barato que entrega 80% ou 90% do que eu uso?
Conclusão: o melhor Cartão Premium não é necessariamente o mais caro
O valor nasce da combinação entre custo, gasto natural e uso real. Em 2026, a pergunta mais útil não é “qual é o cartão mais exclusivo?”, mas: qual transforma meu padrão de gastos em mais valor líquido, sem me incentivar a gastar além do necessário?
Para aprofundar essa comparação, confira também nossa análise sobre Cartões Black e Infinite em 2026: quando a anuidade vale a pena?
Se você costuma viajar, veja também nosso comparativo sobre Salas VIP em 2026: quais cartões premium realmente entregam mais valor para quem viaja.
Fontes oficiais consultadas
Itaú Personnalité – Visa Infinite
Santander – regras de salas VIP
Nota de transparência
Conteúdo informativo e editorial. Não constitui recomendação financeira individual. Regras podem mudar; confirme as condições oficiais antes de contratar ou cancelar um cartão.
